Eccoci ancora con i nostri 10.000 euro, ormai una garanzia, e procediamo nel nostro viaggio tra obbligazioni ed ETF.
Abbiamo appunto investito 10.000 euro in un ETF obbligazionario e sul nostro conto arrivano periodicamente dei soldi. È molto facile pensare: «Perfetto, sto incassando le cedole delle obbligazioni». L’idea non è completamente sbagliata, ma è abbastanza imprecisa da portarci a valutare male l’investimento. Un ETF a distribuzione può essere uno strumento interessante per costruire un flusso periodico, purché impariamo a distinguere ciò che distribuisce da quanto rende realmente.
Nella precedente puntata di Soldi semplici abbiamo scoperto una differenza fondamentale. Una singola obbligazione ha normalmente una propria scadenza. Un ETF obbligazionario tradizionale, invece, possiede molte obbligazioni che vengono progressivamente sostituite secondo le regole del fondo. Adesso aggiungiamo un’altra scelta. Accumulo o distribuzione?
Due ETF possono investire nelle stesse obbligazioni
Immaginiamo due ETF che seguano sostanzialmente lo stesso mercato obbligazionario. Il primo è ad accumulazione e il secondo è a distribuzione.
Le obbligazioni presenti nei due portafogli possono essere molto simili. Ciò che cambia è soprattutto il trattamento dei proventi. Nell’ETF ad accumulazione i proventi vengono reinvestiti all’interno del fondo. Nell’ETF a distribuzione una parte dei proventi viene invece periodicamente corrisposta agli investitori secondo le modalità stabilite dal fondo.
Se vogliamo costruire nel tempo il capitale, l’accumulazione può essere interessante, se cerchiamo un flusso periodico, la distribuzione può apparire più adatta. Ma attenzione alla parola rendita.
Distribuire il 4% non significa rendere il 4%
Riprendiamo i nostri 10.000 euro. Supponiamo che un ETF abbia distribuito nell’arco di dodici mesi un importo equivalente al 4% del valore preso come riferimento. Potremmo aver ricevuto circa: 400 euro lordi.
Possiamo quindi dire che abbiamo guadagnato il 4%? No. Per scoprirlo dobbiamo guardare anche che cosa è successo al valore delle nostre quote. Immaginiamo che, nello stesso periodo, il loro valore sia diminuito da 10.000 a 9.800 euro. Abbiamo ricevuto: +400 euro di distribuzioni ma il valore dell’investimento è diminuito di -200 euro.
Semplificando e ignorando fiscalità e altri elementi, il risultato complessivo sarebbe quindi: +200 euro, cioè circa +2%. Ecco perché distribuzione e rendimento totale non sono la stessa cosa.
Il rendimento totale è la bussola
Per capire come è andato realmente il nostro investimento dobbiamo considerare insieme almeno due elementi: le distribuzioni ricevute e la variazione del valore delle quote.
È il concetto di total return, rendimento totale. Facciamo tre esempi molto semplici partendo sempre da 10.000 euro.
| Dopo un anno | Distribuzioni | Valore quote | Risultato complessivo* |
| Caso A | 400 € | 10.300 € | +700 € |
| Caso B | 400 € | 10.000 € | +400 € |
| Caso C | 400 € | 9.500 € | -100 € |
Esempi puramente didattici, prima di tasse e costi eventualmente non già riflessi nel valore delle quote.
In tutti e tre i casi abbiamo ricevuto gli stessi 400 euro. Ma soltanto guardando anche il capitale possiamo capire che cosa è realmente successo. Nel caso C abbiamo ricevuto denaro sul conto e contemporaneamente abbiamo avuto un risultato complessivo negativo.
Questo è il motivo per cui non dobbiamo mai giudicare un ETF soltanto da quanto distribuisce.
Da dove arrivano quei soldi?
Un ETF obbligazionario possiede titoli che producono interessi e può realizzare altri risultati nell’ambito della gestione del portafoglio. La politica di distribuzione stabilisce come e quando i proventi distribuibili vengono corrisposti agli investitori.
La frequenza può essere, per esempio, mensile, trimestrale, semestrale o annuale, a seconda del fondo. Ma l’importo non deve essere confuso con la cedola fissa di una singola obbligazione.
Le obbligazioni presenti nell’ETF cambiano, i tassi cambiano, i titoli vengono sostituiti e i proventi possono quindi cambiare nel tempo.
Se quest’anno abbiamo ricevuto 400 euro, non significa automaticamente che l’anno prossimo ne riceveremo altri 400.
Quando arriva la distribuzione, non nasce denaro dal nulla
C’è un altro passaggio importante. Supponiamo, semplificando, che una quota dell’ETF valga 100 euro e che venga distribuito 1 euro per quota. Al momento dello stacco, a parità di tutte le altre condizioni, quel valore viene sottratto al patrimonio del fondo.La quota tenderà quindi a riflettere l’uscita di quell’euro.
Non abbiamo creato ricchezza semplicemente trasferendo denaro dal fondo al nostro conto corrente.
Abbiamo trasformato una parte del valore dell’investimento in liquidità disponibile. Questo non rende inutile la distribuzione. Per chi desidera un flusso periodico può essere molto comoda.
Ma dobbiamo capire il meccanismo.
Accumulazione o distribuzione?
Torniamo ai nostri 10.000 euro.
Se non abbiamo bisogno di reddito periodico e vogliamo lasciare lavorare il capitale, un ETF ad accumulazione reinveste automaticamente i proventi secondo la propria struttura.
Se invece vogliamo utilizzare periodicamente una parte dei proventi, un ETF a distribuzione può evitare di dover vendere personalmente quote per ottenere liquidità. Non esiste una scelta universalmente migliore.
Esiste quella più coerente con il nostro obiettivo. La domanda corretta è: voglio far crescere il capitale oppure voglio che una parte dei proventi arrivi periodicamente sul conto?

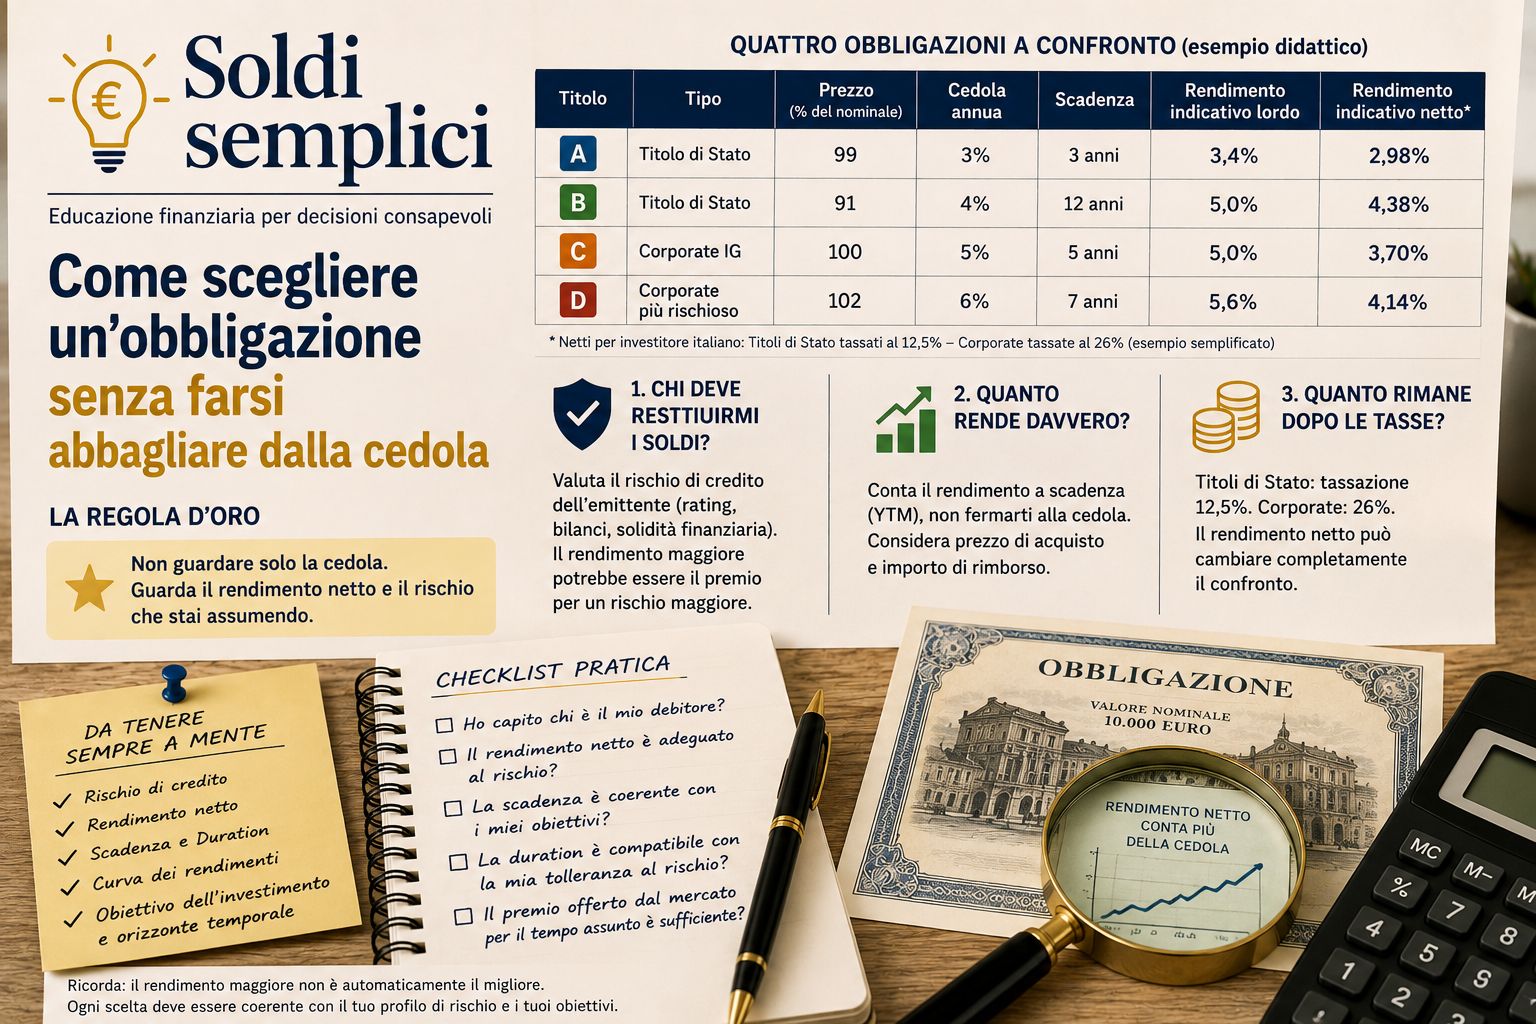
E se voglio sapere quando riavrò il capitale?
Qui torniamo al problema incontrato nella puntata precedente.
Un normale ETF obbligazionario non ha generalmente una data nella quale arriva a scadenza e ci restituisce automaticamente il capitale come una singola obbligazione.
Esiste però una categoria particolare:
gli ETF obbligazionari a scadenza, spesso chiamati target maturity o fixed maturity.
Questi strumenti investono in obbligazioni con scadenze concentrate attorno a un determinato anno e prevedono la liquidazione dell’ETF secondo le condizioni stabilite dal fondo.
Potremmo quindi trovare, per esempio, un ETF costruito intorno a obbligazioni con scadenza nel 2030.
Sono uguali a un’obbligazione?
No. Ed è importante non confonderli. Un ETF target maturity continua a essere un fondo che contiene numerose obbligazioni.Il capitale finale dipende dal valore del portafoglio, dai titoli posseduti, da eventuali default, dai costi e dalle modalità previste dal fondo.
Non esiste necessariamente la promessa di ricevere 100 come nel rimborso alla pari di un singolo bond.
La caratteristica interessante è un’altra. Possiamo combinare: diversificazione tra molti titoli Con un orizzonte temporale definito. È una soluzione concettualmente a metà strada tra il bond singolo e l’ETF obbligazionario tradizionale.
Tre modi di utilizzare i nostri 10.000 euro
| Adesso possiamo mettere le alternative una accanto all’altra. | ETF accumulazione | ETF distribuzione | ETF target maturity |
| Proventi | Reinvestiti | Periodicamente distribuiti | Dipende dalla classe |
| Flusso sul conto | No, salvo vendita quote | Sì | Possibile se a distribuzione |
| Diversificazione | Elevata | Elevata | Elevata |
| Scadenza ETF | Normalmente no | Normalmente no | Sì, secondo struttura |
| Capitale garantito a scadenza | No | No | No |
| Obiettivo tipico | Crescita/reinvestimento | Flusso periodico | Orizzonte temporale definito |
Adesso la scelta comincia ad avere una logica. Non stiamo più cercando l’ETF che paga di più, stiamo cercando lo strumento che svolge il lavoro che ci serve.
Se cerchiamo reddito, cosa dobbiamo controllare?
Davanti a un ETF obbligazionario a distribuzione non fermiamoci quindi alla percentuale distribuita.
Controlliamo almeno:
- quali obbligazioni contiene;
- qual è la qualità creditizia;
- qual è la duration;
- quale rischio valutario assumiamo;
- quanto costa;
- con quale frequenza distribuisce;
- quanto sono variate storicamente le distribuzioni;
- qual è stato il rendimento totale, non soltanto il denaro distribuito.
Un ETF che distribuisce molto assumendo molto rischio non diventa prudente soltanto perché versa denaro ogni trimestre.
La regola da portarsi a casa
Se dovessimo ricordare una sola frase di questa puntata sarebbe: una distribuzione è un flusso di denaro; il rendimento è il risultato dell’investimento. Sono due cose diverse.
Ricevere 400 euro sul conto fa certamente piacere ma se nel frattempo i nostri 10.000 euro sono diventati 9.000, quei 400 euro raccontano soltanto una parte della storia.
Con questo abbiamo completato un altro pezzo importante del nostro viaggio nelle obbligazioni.
Abbiamo imparato che possiamo comprare un singolo bond, un ETF tradizionale, un ETF ad accumulazione, uno a distribuzione oppure un ETF con una scadenza definita.
Adesso manca l’ultima domanda, quella più concreta di tutte ossia come scegliamo tra queste alternative quando i 10.000 euro sono davvero nostri?
Nella prossima puntata di Soldi semplici costruiremo una piccola gara tra strumenti obbligazionari.
Metteremo sul tavolo un titolo di Stato, un corporate investment grade, un ETF obbligazionario a distribuzione e un ETF target maturity. Non cercheremo il vincitore con il rendimento più alto.
Cercheremo di capire quale strumento è più adatto a quale obiettivo.
Ed è una differenza fondamentale.
Giulio Valerio Santini
Business Advisor
Leggi anche:
https://www.nationaldailypress.it/category/rubriche/soldi-semplici
Nota di trasparenza link ads, Amazon, eBay e compressore immagini
I link rimandano per vostra comodità a pagine relative a società affiliate. Qualora un lettore decidesse di effettuare un acquisto tramite tale collegamento, il giornale potrebbe ricevere una piccola commissione come affiliato, senza alcun costo aggiuntivo per l’utente. Grazie
Compressore gratuito di immagini: https://www.nationaldailypress.it/compressore-immagini-gratuito-inserire-in-servizi/
AMAZON: https://amzn.to/4tU6brg
EBAY: https://ebay.us/pV4iYd
Trasparenza editorialeNational Daily Press utilizza strumenti di Intelligenza Artificiale come supporto ad alcune attività redazionali. Tutti i contenuti sono sottoposti a revisione, integrazione, verifica delle fonti e controllo editoriale prima della pubblicazione. La responsabilità dei contenuti pubblicati appartiene esclusivamente alla redazione.