Abbiamo trovato un’obbligazione interessante e apriamo la sua scheda. Ci aspettano una sigla ISIN, un prezzo, magari due, una cedola, una scadenza, un rendimento, il rateo e una serie di altre informazioni non sempre immediatamente comprensibili. Da dove cominciamo? Questa volta niente teoria in più del necessario. Impariamo semplicemente a leggere ciò che abbiamo davanti prima di mettere sul tavolo i nostri 10.000 euro.
Nelle precedenti puntate di Soldi semplici abbiamo imparato come funzionano le obbligazioni, perché il loro prezzo cambia, che cosa significa duration e come confrontare rendimento e rischio.
Adesso immaginiamo di essere davanti al computer (io ci sono…). Abbiamo trovato un titolo che sembra interessante e vogliamo capire che cosa stiamo realmente per comprare.
Prima di tutto, l’ISIN
Ogni obbligazione è identificata da un codice chiamato ISIN, International Securities Identification Number. Possiamo considerarlo una specie di carta d’identità del titolo. È fondamentale perché obbligazioni dello stesso emittente possono avere cedole, scadenze e caratteristiche completamente diverse.
Dire: «Ho comprato un’obbligazione Eni» non identifica necessariamente il titolo. Un codice come IT000XXXXXXXXX oppure come XS000XXXXXXXXX identifica invece una specifica emissione.
Quando confrontiamo prezzi e caratteristiche su fonti diverse, quindi, la prima cosa da verificare è sempre che l’ISIN sia lo stesso.
Emittente. Chi avrà i nostri preziosi 10.000 euro?
Subito dopo dobbiamo identificare l’emittente.
Può essere uno Stato, una banca, un’impresa, un organismo sovranazionale o un altro soggetto autorizzato a emettere debito. È colui al quale stiamo prestando denaro. Dobbiamo quindi sapere non soltanto il suo nome, ma anche quale rischio gli attribuisce il mercato.
Nella scheda potremmo trovare anche il rating attribuito da una o più agenzie specializzate. Ricordiamoci però che il rating è un giudizio sul merito di credito, non una promessa di rimborso.
Nominale e lotto minimo, quanto posso comprarne?
Arriviamo a un dato molto concreto. Non tutte le obbligazioni possono essere acquistate nella quantità che desideriamo. Un titolo potrebbe avere, per esempio, un lotto minimo di 1.000 euro. Un altro potrebbe richiederne 100.000. Nel primo caso i nostri 10.000 euro possono essere sufficienti. Nel secondo possiamo chiudere la scheda senza perdere altro tempo.
Il valore nominale è inoltre il capitale di riferimento sul quale vengono normalmente calcolate le cedole e al quale sono riferiti prezzo e rimborso.
Cedola. Quanto paga, ma su che cosa?
Troviamo scritto: Cedola 4%. Ormai non ci facciamo più impressionare. Quel 4% viene normalmente applicato al valore nominale, non al prezzo che paghiamo sul mercato.
Su 10.000 euro nominali significa: 10.000 × 4% = 400 euro lordi annui. Dobbiamo poi controllare la frequenza della cedola. Potrebbe essere annuale, semestrale, trimestrale oppure seguire altre modalità previste dall’emissione.
Se è semestrale, per esempio, i 400 euro lordi annui del nostro esempio potrebbero essere corrisposti attraverso due pagamenti da 200 euro.
Prezzo. 96 non significa 96 euro
Arriviamo al numero che vediamo più facilmente. Supponiamo che il titolo quoti 96. Significa generalmente 96 per ogni 100 di valore nominale. Per acquistare 10.000 euro nominali spenderemo quindi, prima di considerare rateo e costi:
10.000 × 96% = 9.600 euro. Se quotasse 104, ne servirebbero invece 10.400. Questa distinzione ormai dovrebbe esserci familiare: nominale, prezzo e denaro effettivamente investito non sono necessariamente la stessa cosa.
Denaro e lettera. Due prezzi invece di uno
In una scheda di mercato potremmo trovare due prezzi: Denaro 95,80 e Lettera 96,20.
Il prezzo denaro, o bid, indica in termini semplificati quanto il mercato è disposto a pagare per comprare il titolo da noi. Il prezzo lettera, o ask, indica quanto ci viene richiesto per acquistarlo.
Se stiamo comprando dobbiamo quindi guardare soprattutto la lettera. La differenza tra i due prezzi viene chiamata bid-ask spread. Se è molto contenuta, normalmente siamo davanti a un titolo abbastanza liquido. Se è molto ampia, dobbiamo prestare maggiore attenzione.
Perché potremmo comprare a 100 e scoprire che, immediatamente dopo, il mercato è disposto a ricomprarci il titolo soltanto a 98.
Corso secco, rateo e tel quel
Qui arriva uno dei piccoli shock del primo acquisto. Abbiamo fatto i nostri conti sul prezzo e, al momento dell’ordine, scopriamo che dobbiamo pagare qualcosa in più.
Spesso non c’è nessun mistero. Molte obbligazioni sono quotate a corso secco, cioè senza comprendere gli interessi maturati dall’ultima cedola. Quella quota di interessi è il rateo.
Il prezzo complessivamente regolato viene indicato, semplificando, come: corso secco + rateo = tel quel. Il rateo non è quindi una commissione aggiuntiva. Stiamo riconoscendo al precedente proprietario gli interessi maturati durante il periodo nel quale ha posseduto l’obbligazione.
Alla successiva data di pagamento saremo noi a ricevere l’intera cedola.
Scadenza e rimborso. Quando tornano i soldi?
Troveremo poi la data di scadenza, non dobbiamo limitarci a leggerla. Dobbiamo confrontarla con i nostri obiettivi. Se il titolo scade nel 2045 e pensiamo che quei soldi potrebbero servirci nel 2029, dobbiamo sapere che potremmo essere costretti a venderlo prima della scadenza al prezzo disponibile in quel momento.



Controlliamo anche il valore di rimborso previsto. Molte obbligazioni vengono rimborsate a 100, ma non dobbiamo trasformare un’abitudine del mercato in una regola universale. Le condizioni dell’emissione sono quelle che contano.
Rendimento a scadenza, finalmente il numero interessante
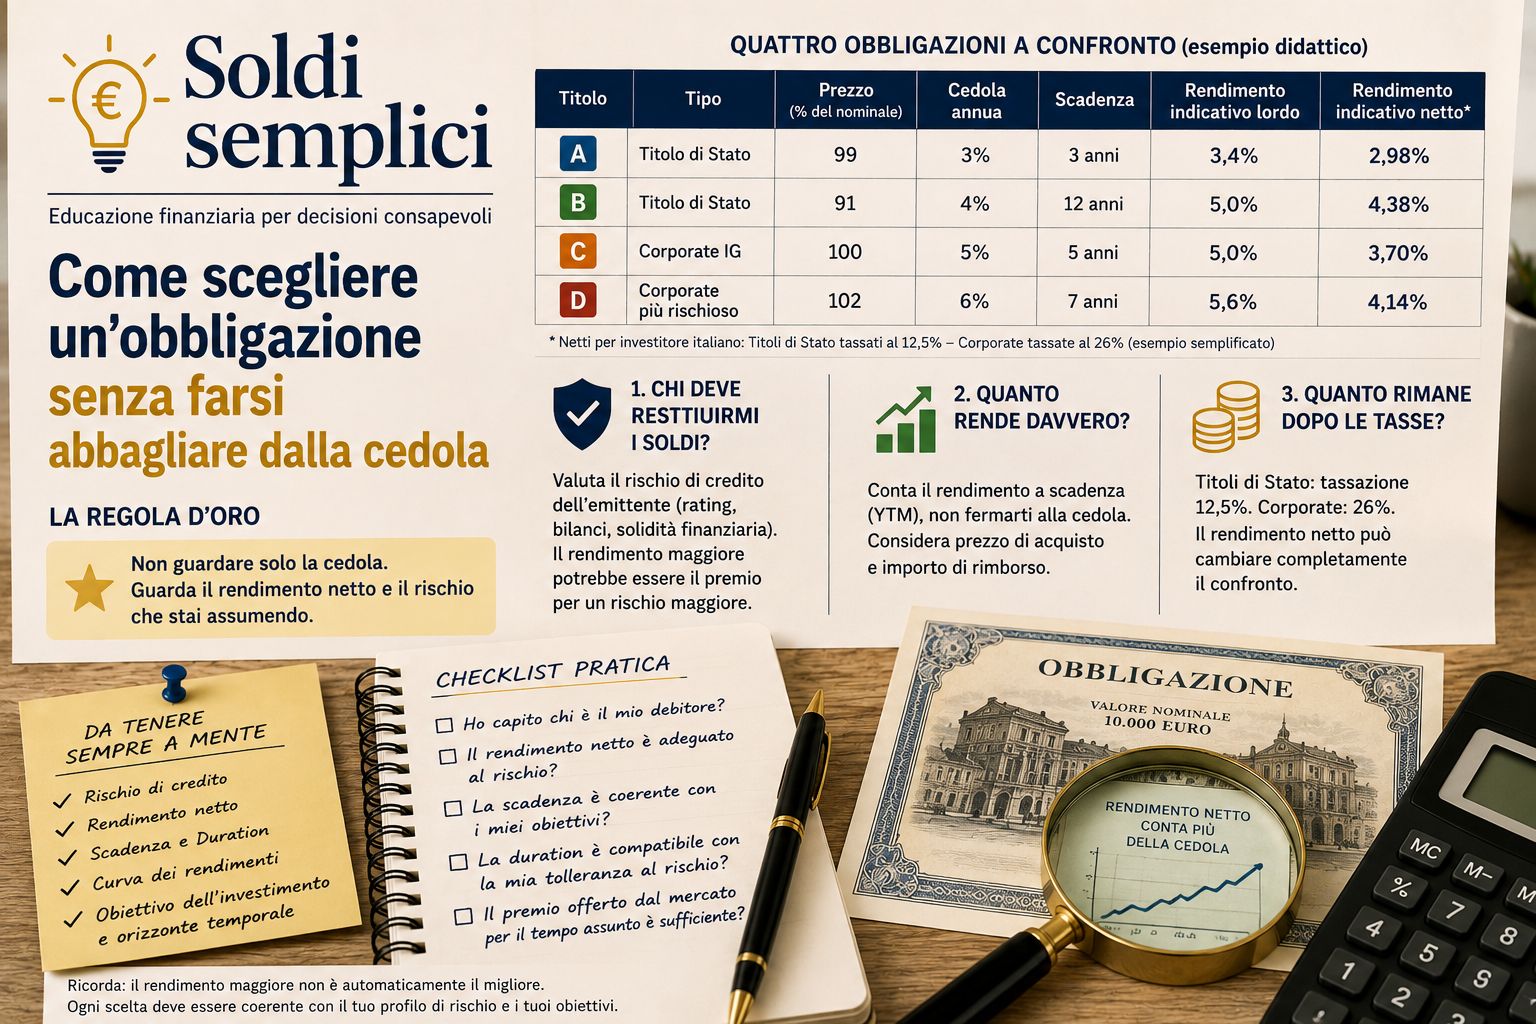
Adesso cerchiamo una delle informazioni più importanti. YTM – Yield to Maturity, cioè rendimento a scadenza. È molto più utile della semplice cedola perché considera, secondo le ipotesi previste dal calcolo, il prezzo pagato, le cedole, il valore di rimborso e il tempo che manca alla scadenza.
Se un’obbligazione con cedola 3% quota molto sotto 100, il suo rendimento a scadenza potrebbe essere sensibilmente superiore al 3%. Se una cedola del 6% è accompagnata da un prezzo molto sopra 100, il rendimento a scadenza potrebbe invece essere parecchio inferiore al 6%.
Quando vediamo scritto Cedola 6% la domanda ormai dovrebbe partire automaticamente: «Bene. Qual è lo YTM?»
Rendimento lordo e rendimento netto
Per noi investitori conta poi quanto rimane realmente. Dobbiamo quindi verificare il trattamento fiscale del titolo e non applicare automaticamente la stessa aliquota a tutte le obbligazioni. Come abbiamo visto, alcune categorie di titoli beneficiano in Italia dell’aliquota del 12,5%, mentre molti altri strumenti finanziari sono assoggettati al 26%.
Il rendimento netto riportato da una piattaforma può essere molto utile, ma dobbiamo capire secondo quali ipotesi è stato calcolato. Due numeri apparentemente uguali possono essere costruiti in maniera diversa.
Duration. Quanto può ballare?
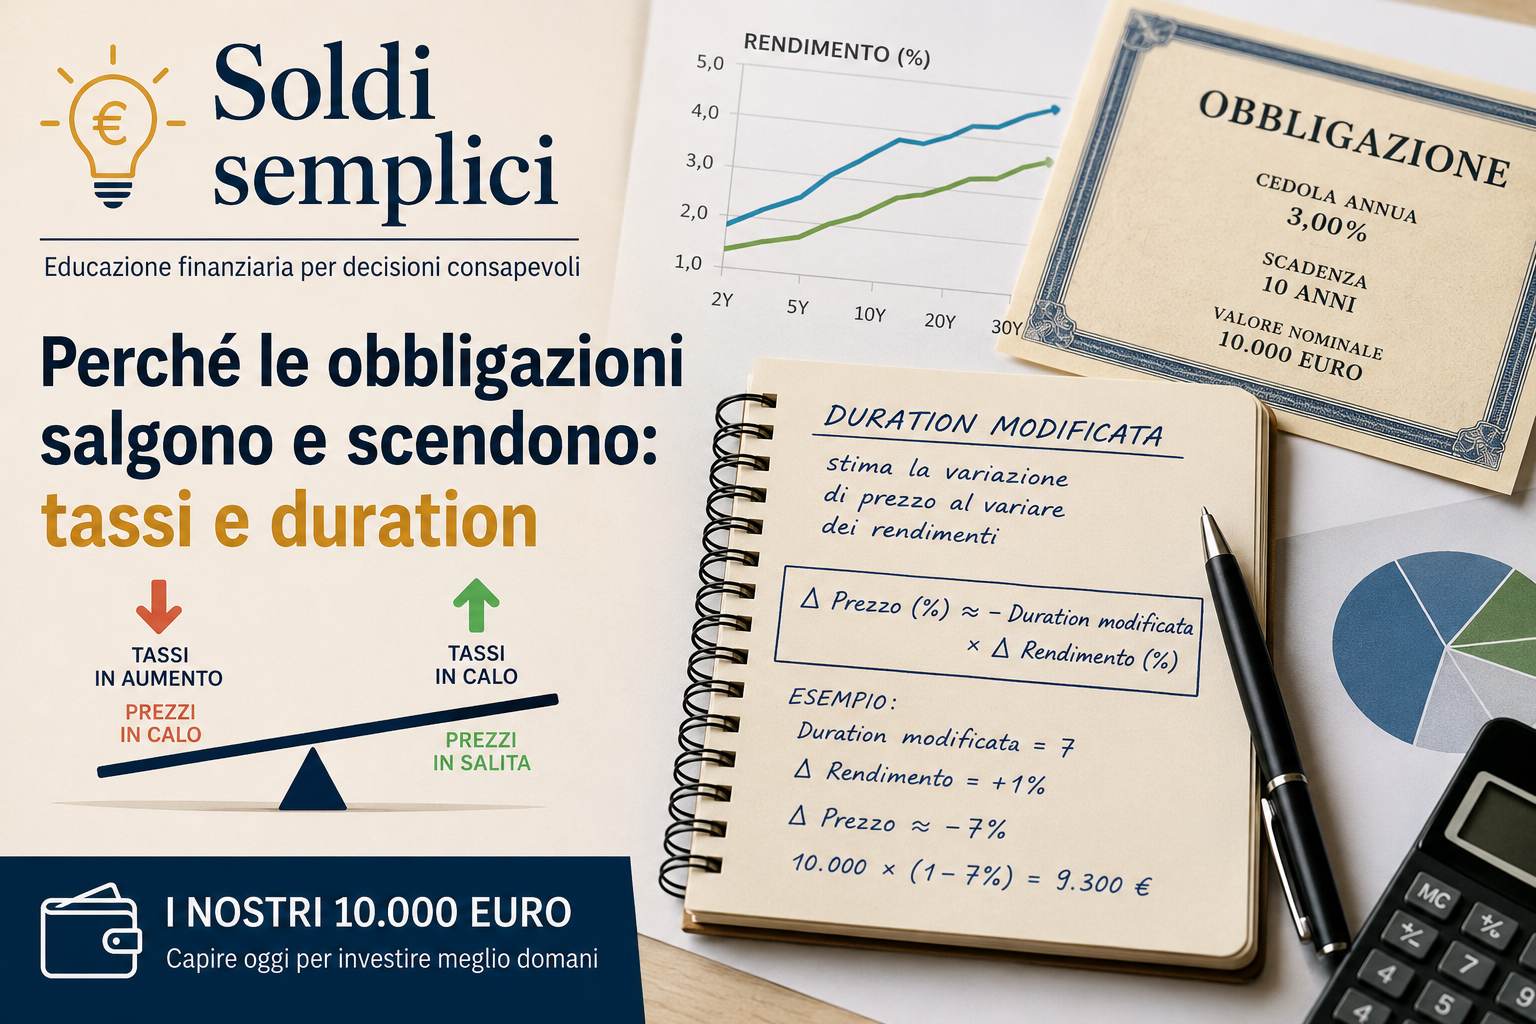
Se disponibile, cerchiamo anche la duration, e in particolare la duration modificata quando vogliamo avere un’indicazione della sensibilità del prezzo alle variazioni dei rendimenti.
Abbiamo già imparato che una duration modificata pari a 7 significa, in prima approssimazione, che una variazione dei rendimenti di un punto percentuale potrebbe produrre una variazione del prezzo nell’ordine del 7% in direzione opposta.
Non significa che succederà, significa che sappiamo quanto il nostro titolo potrebbe essere sensibile ai movimenti dei tassi.
Tre parole che devono farci fermare
Potremmo infine incontrare termini come: callable, subordinata e convertibile
Non significano automaticamente che il titolo sia da evitare. Significano però che non stiamo acquistando un’obbligazione ordinaria e dobbiamo comprenderne le condizioni prima di procedere.
Una callable può consentire all’emittente di rimborsare anticipatamente il titolo secondo determinate condizioni. Una subordinata occupa una posizione diversa nella gerarchia dei creditori in caso di crisi dell’emittente. Una convertibile incorpora caratteristiche che la avvicinano anche al mondo azionario. Se non sappiamo esattamente cosa comporta quella parola, la soluzione non è ignorarla. È non comprare ancora…
La nostra scheda in 60 secondi
Prima di investire i nostri 10.000 euro dovremmo quindi riuscire a compilare mentalmente questa piccola carta d’identità:
- ISIN: quale titolo sto comprando?
- Emittente: chi mi deve restituire i soldi?
- Prezzo lettera: quanto devo pagare?
- Valore nominale: quanto capitale sto acquistando?
- Cedola: quali interessi sono previsti?
- Frequenza: quando vengono pagati?
- Scadenza: quando è previsto il rimborso?
- YTM: quanto rende realmente a scadenza secondo le ipotesi del calcolo?
- Fiscalità: quanto potrebbe rimanermi netto?
- Duration: quanto è sensibile ai tassi?
- Liquidità: quanto facilmente posso uscire?
- Caratteristiche particolari: callable, subordinata, convertibile o altro?
Se una di queste informazioni importanti manca, prima di comprare la cerchiamo, dobbiamo cercarla!
La regola da portarsi a casa
Una scheda obbligazionaria contiene molti numeri, ma non dobbiamo necessariamente diventare analisti finanziari per leggerla. Dobbiamo semplicemente sapere quali numeri contano e quali domande dobbiamo fare a quei numeri. Il passaggio fondamentale è questo.
All’inizio della nostra serie vedevamo: Cedola 5%. Adesso vediamo: chi paga quel 5%, quanto costa il titolo, quando scade, quanto rende realmente, quale rischio comporta e quanto potremmo perdere se dovessimo venderlo prima.
È esattamente la differenza tra vedere un’obbligazione e capire che cosa stiamo comprando.
Adesso siamo pronti per cambiare prospettiva, finora abbiamo acquistato un titolo alla volta. Ma se con i nostri 10.000 euro potessimo comprare contemporaneamente decine o centinaia di obbligazioni?
Nella prossima puntata di Soldi semplici entreremo nel mondo degli ETF obbligazionari.
E scopriremo subito una differenza fondamentale ossia che un’obbligazione arriva alla propria scadenza. Un normale ETF obbligazionario, generalmente, continua a rinnovare il proprio portafoglio.
Capire questa differenza cambia parecchie cose.
Giulio Valerio Santini
Business advisor
Leggi anche:
Nota di trasparenza link ads, Amazon, eBay e compressore immagini
I link rimandano per vostra comodità a pagine relative a società affiliate. Qualora un lettore decidesse di effettuare un acquisto tramite tale collegamento, il giornale potrebbe ricevere una piccola commissione come affiliato, senza alcun costo aggiuntivo per l’utente. Grazie
Compressore gratuito di immagini: https://www.nationaldailypress.it/compressore-immagini-gratuito-inserire-in-servizi/
AMAZON: https://amzn.to/4tU6brg
EBAY: https://ebay.us/pV4iYd
Trasparenza editoriale
National Daily Press utilizza strumenti di Intelligenza Artificiale come supporto ad alcune attività redazionali. Tutti i contenuti sono sottoposti a revisione, integrazione, verifica delle fonti e controllo editoriale prima della pubblicazione. La responsabilità dei contenuti pubblicati appartiene esclusivamente alla redazione.