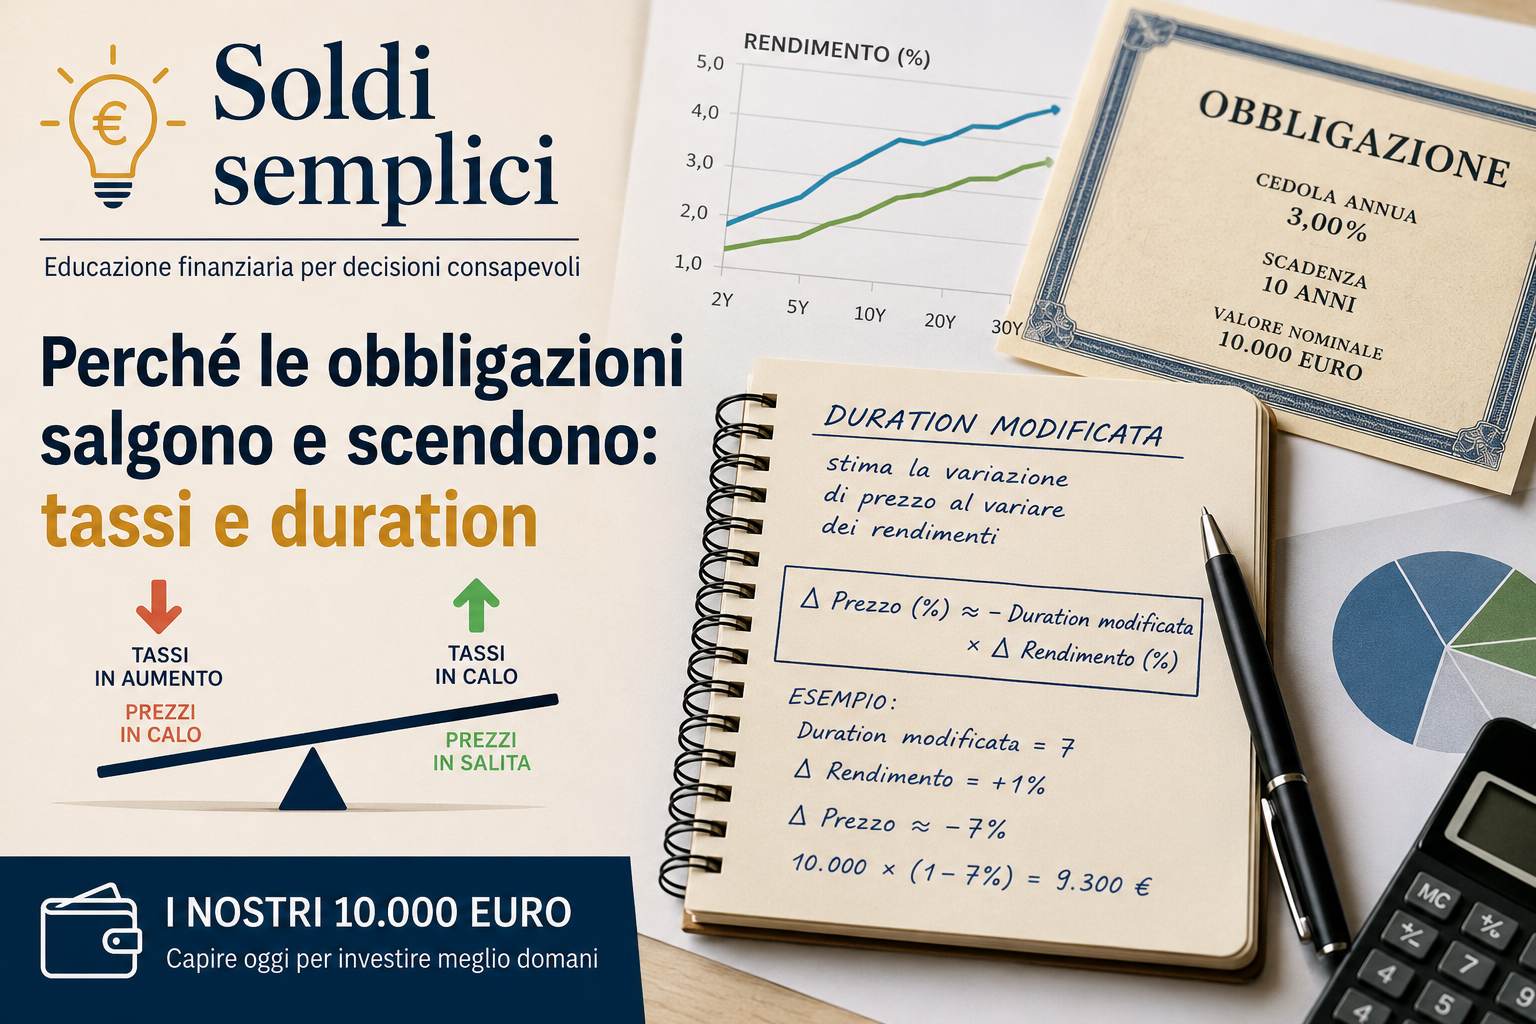
Prestare denaro per due anni non è la stessa cosa che prestarlo per trenta. Eppure molti investitori, davanti a un’obbligazione, guardano prima di tutto la cedola e soltanto dopo la scadenza. Facciamo il contrario. Riprendiamo i nostri 10.000 euro e cerchiamo di capire quanto rendimento dobbiamo pretendere in cambio del tempo e del rischio che ci assumiamo.
Nella puntata precedente abbiamo visto perché il prezzo delle obbligazioni cambia quando cambiano i rendimenti di mercato e abbiamo conosciuto duration e duration modificata.
Adesso dobbiamo aggiungere un altro elemento fondamentale: il tempo.
Immaginiamo di poter investire i nostri 10.000 euro in obbligazioni dello stesso emittente, ma con scadenze differenti.
Potremmo prestare il denaro per due anni, cinque, dieci oppure trenta. Quale rendimento dovremmo accettare? Per rispondere dobbiamo conoscere la curva dei rendimenti.
Una fotografia dei rendimenti
La curva dei rendimenti mette in relazione il rendimento delle obbligazioni con il tempo che manca alla loro scadenza.
Normalmente le scadenze più lunghe devono offrire qualcosa in più, perché chi presta denaro per molti anni si espone più a lungo a possibili cambiamenti dell’inflazione, dei tassi, dell’economia e del valore di mercato dell’obbligazione.
Per questo una curva può avere, per esempio, un rendimento del 3% sulle scadenze brevi, del 3,5% su quelle intermedie e del 4% su quelle lunghe. Ma lasciamo per un momento gli esempi inventati. Guardiamo il mercato vero.
Una curva reale. I BTP al 28 agosto 2026
Prendiamo tre BTP italiani a tasso fisso, tutti emessi dallo stesso debitore – lo Stato italiano – ma con scadenze molto diverse. Secondo i dati pubblicati da Borsa Italiana, al 28 agosto 2026 la fotografia era questa:
| BTP | Scadenza | Rendimento effettivo lordo |
| BTP 0,50% | luglio 2028 | 2,95% |
| BTP 4,20% | marzo 2034 | 3,82% |
| BTP 2,80% | marzo 2067 | 4,68% |
Fonte: Borsa Italiana, rendimenti effettivi a scadenza. Fotografia del mercato al 28 agosto 2026. https://www.borsaitaliana.it/borsa/obbligazioni/mot/btp/lista.html?utm_source=chatgpt.com
Non stiamo costruendo la curva teorica ufficiale dei tassi italiani: stiamo facendo un esercizio più semplice, confrontando alcuni titoli dello stesso emittente per vedere che cosa succede quando allunghiamo progressivamente la scadenza.
E il messaggio è evidente. Il titolo che scade nel 2028 rendeva il 2,95%, quello del 2034 il 3,82%, mentre spingendoci addirittura fino al 2067 il rendimento arrivava al 4,68%. Il tempo, in quella fotografia del mercato, veniva pagato.
Ma quanto viene pagato?
Qui comincia il ragionamento dell’investitore. Tra il BTP 2028 e quello 2067 ci sono quasi quarant’anni di differenza, mentre il rendimento lordo aumenta di circa 1,73 punti percentuali.
Su 10.000 euro, ragionando in maniera volutamente semplificata, significa circa 173 euro lordi annui di rendimento in più. La domanda interessante non è quindi: «Quale rende di più?»
Lo vediamo subito. La domanda è: «Quei 173 euro lordi annui in più mi compensano adeguatamente per un impegno temporale enormemente più lungo e per il rischio aggiuntivo che sto assumendo?» Adesso stiamo ragionando da investitori.
E qui ritorna la duration
La puntata precedente ci serve immediatamente. Il BTP luglio 2028 presentava, nella stessa rilevazione, una duration modificata di 1,82. Il lunghissimo BTP marzo 2067 arrivava invece a 19,76. Significa che il secondo titolo è enormemente più sensibile alle variazioni dei rendimenti.
In termini puramente indicativi, un movimento di un punto percentuale dei rendimenti potrebbe essere associato a una variazione del prezzo nell’ordine dell’1,8% nel primo caso e di quasi il 20% nel secondo, in direzione opposta. Ecco perché il 4,68% non è semplicemente “meglio” del 2,95%.
Il mercato ci offre un rendimento maggiore, ma ci chiede di sopportare un rischio di tasso molto più elevato.
La curva non è sempre crescente
La fotografia che abbiamo appena visto mostra rendimenti crescenti all’aumentare della scadenza.
Ma non deve necessariamente essere così.
- Una curva normale tende a salire: le scadenze lunghe rendono più delle brevi.
- Una curva piatta presenta rendimenti abbastanza simili tra scadenze differenti.
- Una curva invertita mostra invece rendimenti a breve superiori a quelli a lungo termine.

Quest’ultimo caso sembra controintuitivo: perché accettare meno rendimento prestando denaro per più tempo? Perché la curva non fotografa soltanto il presente. Racconta anche le aspettative del mercato sul futuro.
La curva racconta ciò che il mercato si aspetta
Una curva invertita può indicare, tra le altre cose, che gli investitori si aspettano una futura diminuzione dei tassi ed è stata osservata storicamente anche in periodi caratterizzati dal timore di un rallentamento economico. Non dobbiamo però trasformarla in una sfera di cristallo.
Il mercato può sbagliare. La curva ci dice quali rendimenti gli investitori richiedono oggi per prestare denaro sulle diverse scadenze, sulla base delle informazioni e delle aspettative disponibili in quel momento. Ed è già moltissimo.
E se la BCE taglia i tassi?
Anche qui dobbiamo evitare una semplificazione.
I tassi ufficiali della BCE esercitano una forte influenza sulle condizioni finanziarie e sulle scadenze brevi, mentre i rendimenti a lungo termine incorporano anche aspettative sull’inflazione, sulla crescita, sui futuri tassi, sulla politica fiscale e sul rischio dell’emittente.
Per questo può accadere che la BCE riduca i propri tassi e il rendimento a due anni scenda molto, mentre quello a dieci o trent’anni si muova molto meno oppure addirittura nella direzione opposta.
Dire «i tassi stanno scendendo» non basta. Dobbiamo domandarci: quali tassi e su quale scadenza?
La regola da portarsi a casa
La curva dei rendimenti aggiunge quindi una domanda fondamentale alla nostra cassetta degli attrezzi: quanto mi stanno pagando per il tempo e per il rischio aggiuntivo che sto assumendo?
Non dobbiamo scegliere automaticamente la scadenza che rende di più. Se allungando enormemente l’investimento otteniamo soltanto qualche decimo di punto aggiuntivo, dobbiamo domandarci se ne valga la pena.
E l’esempio reale dei BTP ci ha mostrato anche perché tutto ciò che abbiamo imparato finora è collegato. Rendimento, scadenza e duration devono essere letti insieme. Ormai abbiamo quasi tutti gli strumenti necessari.
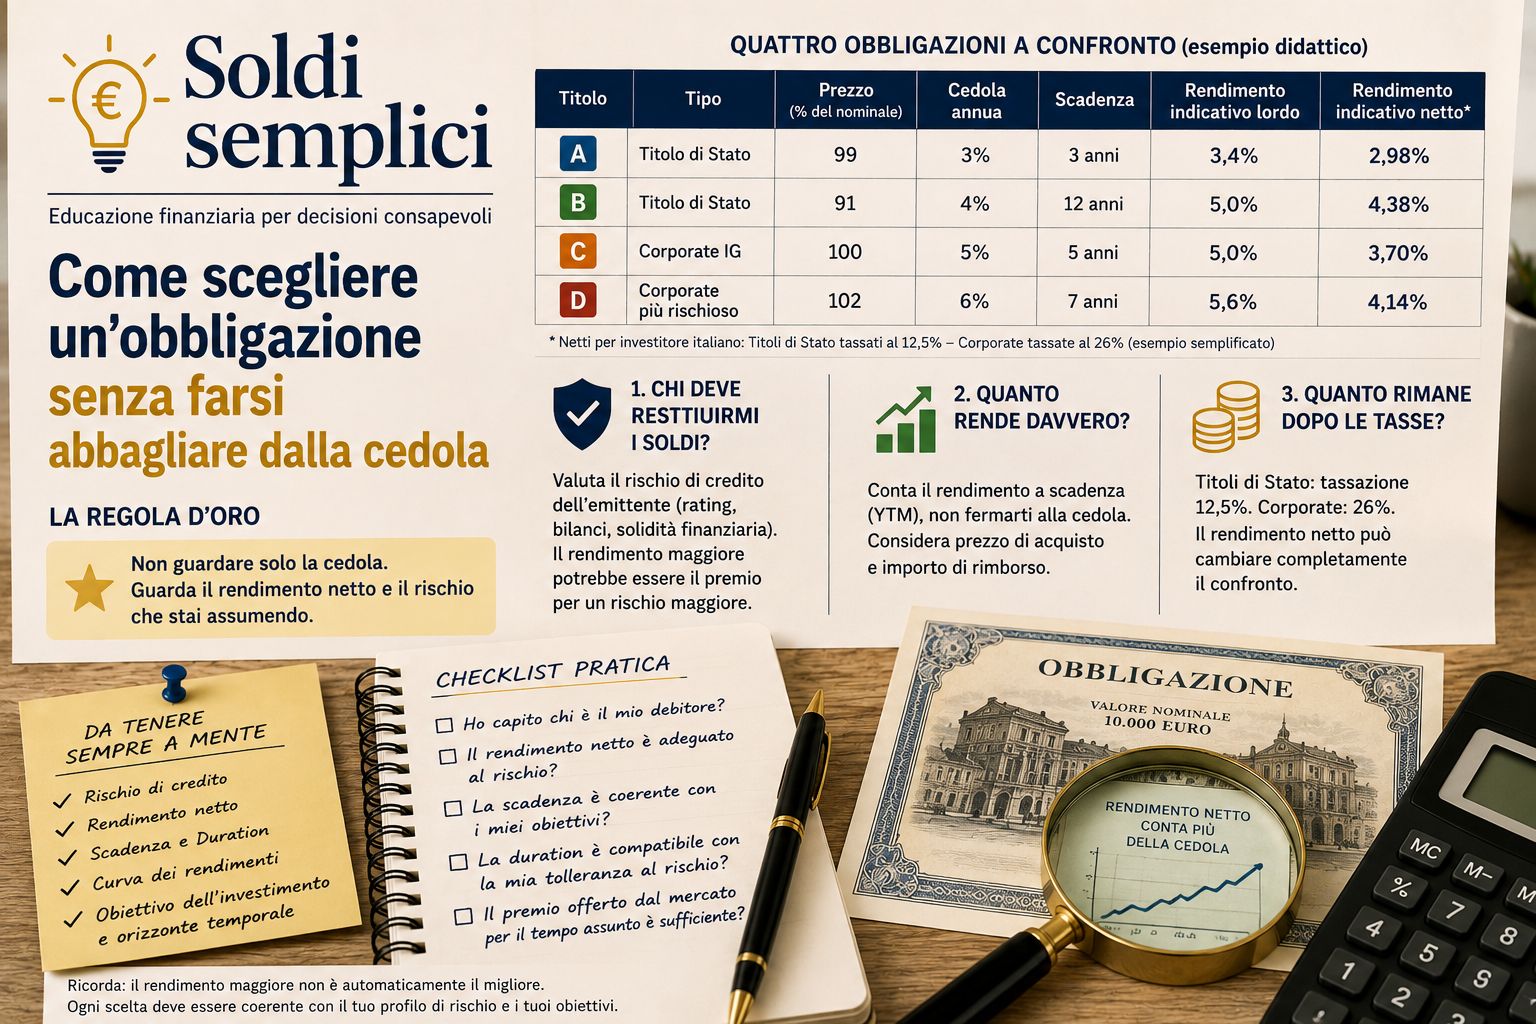
Nella prossima puntata metteremo finalmente i nostri 10.000 euro sul tavolo e costruiremo una checklist pratica per confrontare diverse obbligazioni senza farci abbagliare dalla cedola.
La domanda finale non sarà più: «Quanto paga?» Sarà: «Quanto mi paga rispetto al rischio che sto assumendo?»
Ed è tutta un’altra domanda.
Giulio Valerio Santini
Business advisor
Leggi anche:
https://www.nationaldailypress.it/category/rubriche/soldi-semplici
Nota di trasparenza
Questo articolo ha finalità esclusivamente informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata di investimento. Rendimenti, scadenze e importi utilizzati negli esempi sono ipotetici e volutamente semplificati per illustrare i meccanismi descritti.
Nota di trasparenza link ads amazon ebay compressore
Compressore*: https://www.nationaldailypress.it/compressore-immagini-gratuito-inserire-in-servizi/
I link rimandano per vostra comodità a pagine relative a società affiliate. Qualora un lettore decidesse di effettuare un acquisto tramite tale collegamento, il giornale potrebbe ricevere una piccola commissione come affiliato, senza alcun costo aggiuntivo per l’utente. Grazie
AMAZON: https://amzn.to/4tU6brg
EBAY: https://ebay.us/pV4iYd
Trasparenza editoriale
National Daily Press utilizza strumenti di Intelligenza Artificiale come supporto ad alcune attività redazionali. Tutti i contenuti sono sottoposti a revisione, integrazione, verifica delle fonti e controllo editoriale prima della pubblicazione. La responsabilità dei contenuti pubblicati appartiene esclusivamente alla redazione.