Soldi Semplici – Capire il denaro, senza complicarsi la vita
Il tema è ancora caratterizzato da molte incertezze ma il suo possibile impatto sui nostri risparmi mi induce a parlane. Tornerò certamente sull’argomento. Per ora, cari lettori, accontentatevi di queste informazioni.
L’Europa incoraggia i nuovi conti di risparmio e investimento SIA e in Italia si lavora a una possibile introduzione nel 2027. Agevolazioni fiscali, semplicità e flessibilità promettono vantaggi interessanti, ma restano rischi e questioni ancora da chiarire.
Il denaro fermo sul conto corrente
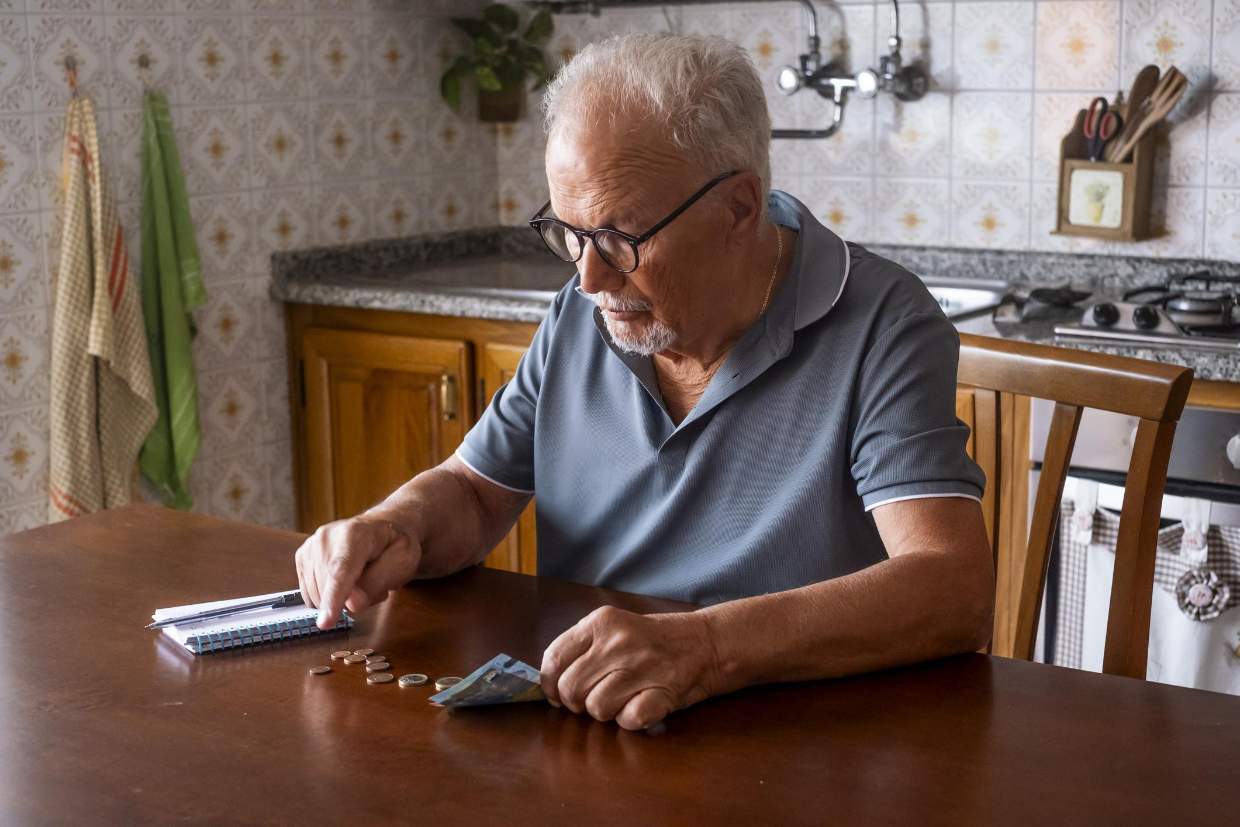
Gli italiani hanno un rapporto particolare con il risparmio. Lo accumulano, lo proteggono e, molto spesso, preferiscono lasciarlo sul conto corrente, dove possono controllarlo in qualsiasi momento.
Una scelta comprensibile, soprattutto quando quel denaro rappresenta la sicurezza della famiglia. Ma esiste un problema: la liquidità che non produce rendimento può perdere progressivamente potere d’acquisto a causa dell’inflazione.
Proprio per affrontare questa situazione, la Commissione europea ha raccomandato agli Stati membri di favorire la diffusione dei Savings and Investment Accounts, abbreviati in SIA.
Sono già stati soprannominati conti intelligenti. Un’espressione accattivante che, tuttavia, merita qualche spiegazione.
Che cosa sono i SIA e come funzionerebbero
Immaginiamo un contenitore finanziario nel quale il risparmiatore possa acquistare azioni, obbligazioni, ETF e fondi, beneficiando di procedure semplificate e di un trattamento fiscale più favorevole rispetto agli investimenti ordinari.
Il SIA non sarebbe quindi un investimento in sé, ma uno strumento attraverso il quale effettuare investimenti diversi.
L’idea europea è rendere più semplice l’accesso ai mercati finanziari, consentire una maggiore concorrenza tra intermediari e incoraggiare la costruzione di patrimoni nel lungo periodo.
In Italia, il 26 ottobre 2026, ABI, ANIA, Assogestioni, Assoreti e AIPB hanno presentato al Ministero dell’Economia una proposta comune per introdurre questi conti, affiancandoli ai PIR già esistenti.
I possibili vantaggi per i risparmiatori
Il primo vantaggio potrebbe essere fiscale.
Nella proposta delle cinque associazioni è prevista l’esenzione dall’imposta sui rendimenti, a condizione di mantenere l’investimento per almeno cinque anni. È contemplata anche un’agevolazione successoria.
Un beneficio potenzialmente rilevante, considerando che in Italia molti redditi finanziari sono ordinariamente tassati al 26%, mentre per numerosi titoli pubblici opera l’aliquota agevolata del 12,5%.
Il secondo vantaggio sarebbe la possibilità di riunire diversi investimenti in un unico contenitore, con una gestione amministrativa e fiscale più semplice.
Il terzo riguarda la flessibilità: l’impostazione europea incoraggia l’apertura di più conti, la concorrenza tra operatori e la trasferibilità dei portafogli.
Ma attenzione: queste caratteristiche dovranno essere tradotte nella normativa italiana e nelle condizioni concretamente offerte dagli intermediari.
Un esempio: quanto potrebbero valere le agevolazioni?
Supponiamo di investire 50.000 euro e di ottenere, nell’arco di cinque anni, una plusvalenza complessiva di 10.000 euro.
Se quella plusvalenza fosse interamente soggetta all’aliquota ordinaria del 26%, l’imposta sarebbe pari a 2.600 euro.
Con un’ipotetica esenzione integrale, il risparmio fiscale potrebbe raggiungere proprio quella cifra.
È soltanto un esempio illustrativo, non una previsione di rendimento né una simulazione del futuro regime SIA. Inoltre, costi, perdite, tipologia degli strumenti e regole fiscali definitive potrebbero modificare sensibilmente il risultato.



I rischi che non bisogna sottovalutare
Qui arriviamo al punto più delicato.
La proposta delle associazioni prevede che almeno il 70% del portafoglio sia investito in strumenti di emittenti dell’Unione europea o dello Spazio economico europeo e almeno il 50% in capitale di rischio, quindi prevalentemente azioni.
Una composizione del genere può offrire opportunità di crescita, ma espone anche alle oscillazioni dei mercati.
Chi investe 50.000 euro potrebbe ritrovarsi, durante una fase negativa, con un capitale sensibilmente inferiore. Nessuna agevolazione fiscale può impedire una perdita finanziaria.
Bisogna poi considerare le commissioni degli intermediari, l’eventuale minore liquidabilità di alcuni strumenti e le conseguenze fiscali di un disinvestimento anticipato.
Il beneficio fiscale non deve mai diventare il motivo principale per acquistare un investimento inadatto alle proprie esigenze.
Le domande ancora senza risposta
L’Italia non ha ancora approvato una disciplina definitiva dei SIA.
Restano quindi da chiarire l’effettiva introduzione nel 2027, le aliquote o esenzioni applicabili, i limiti di investimento, le condizioni di permanenza, le modalità di prelievo e i costi effettivi.
Non è neppure scontato che il legislatore accolga integralmente la proposta delle associazioni finanziarie.
La raccomandazione europea, infatti, lascia agli Stati membri un margine significativo nella scelta delle agevolazioni e delle caratteristiche operative.
È proprio questa incertezza a imporre prudenza: oggi possiamo discutere di opportunità concrete sul piano progettuale, non ancora di un prodotto disponibile da sottoscrivere.
Perché torneremo a parlarne
I SIA potrebbero diventare uno strumento importante per la gestione del risparmio delle famiglie italiane, soprattutto se riusciranno a combinare convenienza fiscale, costi contenuti, semplicità e libertà di scelta.
Non sostituiranno la liquidità necessaria per affrontare gli imprevisti e non saranno necessariamente adatti a tutti. Potrebbero però offrire una nuova possibilità a chi desidera investire con un orizzonte temporale sufficientemente lungo.
La realtà è un’altra cosa rispetto agli slogan: un conto intelligente non rende automaticamente intelligente qualsiasi investimento.
Soldi Semplici tornerà sull’argomento, seguendo l’evoluzione della normativa e analizzando, quando saranno disponibili regole certe, il funzionamento dei SIA, i vantaggi fiscali effettivi, i costi e le differenze rispetto ai PIR e agli investimenti tradizionali.
Perché imparare a gestire meglio i propri risparmi significa anche riconoscere le opportunità, senza dimenticare i rischi.
Giulio Valerio Santini
Business advisor
Fonti
- Commissione europea, Raccomandazione (UE) 2025/2029 del 30 settembre 2025.
- ABI, ANIA, Assogestioni, Assoreti e AIPB, proposta congiunta al MEF del 26 ottobre 2026.
- Teleborsa, 26 ottobre 2026, approfondimento sulla proposta italiana dei conti SIA.
Nota di trasparenza: articolo informativo e divulgativo, non costituisce consulenza finanziaria personalizzata. Le caratteristiche dei SIA descritte sono proposte non ancora recepite in una disciplina italiana definitiva.
Nota di trasparenza link ads, Amazon, eBay e compressore immagini
I link rimandano per vostra comodità a pagine relative a società affiliate. Qualora un lettore decidesse di effettuare un acquisto tramite tale collegamento, il giornale potrebbe ricevere una piccola commissione come affiliato, senza alcun costo aggiuntivo per l’utente. Grazie
Compressore gratuito di immagini: https://www.nationaldailypress.it/compressore-immagini-gratuito-inserire-in-servizi/
AMAZON: https://amzn.to/4tU6brg
EBAY: https://ebay.us/pV4iYd
Trasparenza editoriale
National Daily Press utilizza strumenti di Intelligenza Artificiale come supporto ad alcune attività redazionali. Tutti i contenuti sono sottoposti a revisione, integrazione, verifica delle fonti e controllo editoriale prima della pubblicazione. La responsabilità dei contenuti pubblicati appartiene esclusivamente alla redazione.