VIVERE 100 ANNI – L’economia della longevità | Puntata n. 6
Compriamo casa a quarant’anni e ci preoccupiamo della cucina, del soggiorno, magari della taverna per le cene con gli amici. Se poi c’è una bella scala interna, tanto meglio: fa scena.
Raramente ci domandiamo se quella stessa scala, quarant’anni dopo, riusciremo ancora a salirla.
La realtà è un’altra cosa: la casa dei nostri sogni potrebbe trasformarsi, con il passare degli anni, in un problema economico e pratico. E quando ce ne accorgiamo, intervenire può costare parecchio.
Gli italiani possiedono casa. Ma riescono ad abitarla?
Secondo l’ISTAT, l’83,6% delle famiglie composte esclusivamente da persone di almeno 65 anni vive in un’abitazione di proprietà.
Un risultato importante. Peccato che il 30,2% di queste famiglie abiti dal secondo piano in su, in edifici privi di ascensore.
Insomma, abbiamo investito una vita per comprare casa e rischiamo di ritrovarci prigionieri delle scale.
Naturalmente il mercato immobiliare continua a proporci metrature, terrazzi, finiture e cucine spettacolari. L’accessibilità futura? Argomento evidentemente meno affascinante di una cabina armadio.
Quando la casa presenta il conto
Immaginiamo una coppia di settantacinquenni che vive in una villetta su tre livelli.
A quarant’anni era perfetta. Oggi, dopo qualche problema alle ginocchia, comincia a esserlo meno.
Le alternative sono tre: adattarla, trasferirsi oppure rinunciare progressivamente a utilizzare alcuni ambienti.
Facciamo una simulazione indicativa.
| Intervento | Costo ipotetico |
| Adattamento del bagno | 6.000 € |
| Installazione montascale | 9.000 € |
| Adeguamento di porte e accessi | 4.000 € |
| Totale | 19.000 € |
Sono cifre illustrative, non preventivi di mercato. Ma rendono l’idea.
La casa è completamente pagata. Magnifico. Peccato che manutenzione, condominio, riscaldamento e adeguamenti continuino a presentare il conto.
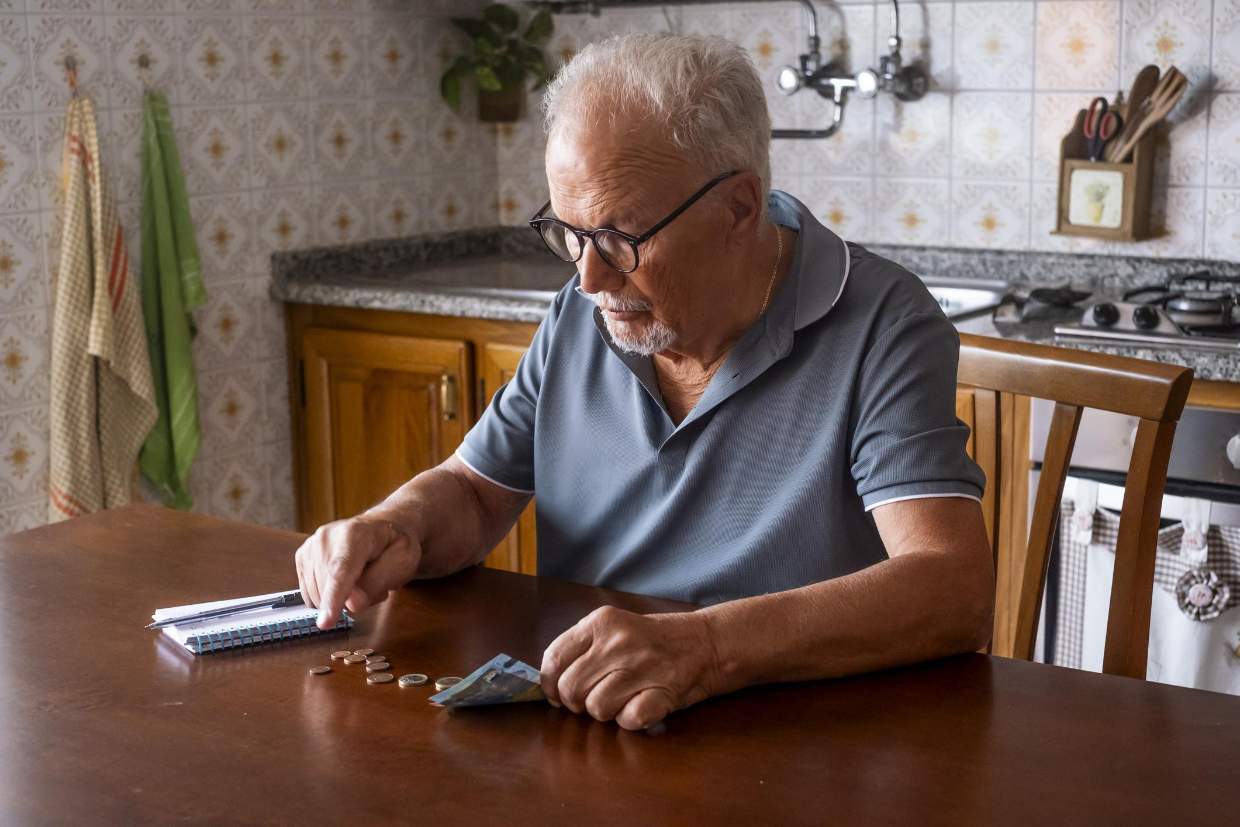
Ricchi di mattoni, poveri di liquidità
Possedere un immobile del valore di 350.000 euro non significa avere 350.000 euro disponibili.
Sembra un’ovvietà, ma spesso ce ne dimentichiamo.
Si può essere proprietari di una bella abitazione e avere difficoltà a sostenere una spesa straordinaria di poche migliaia di euro.
Con l’avanzare dell’età, il problema può aggravarsi: diminuiscono le possibilità di produrre nuovo reddito e aumentano le potenziali necessità di assistenza.
Il patrimonio immobiliare rimane una ricchezza, ma non sempre è utilizzabile quando serve.
La nuda proprietà: vendere casa senza fare le valigie
Esiste una possibilità interessante: vendere la nuda proprietà dell’abitazione conservandone l’usufrutto vitalizio.
In sostanza, il proprietario incassa subito un capitale, inferiore al valore dell’immobile libero, ma conserva il diritto di abitarvi per tutta la vita e, secondo le regole dell’usufrutto, anche di affittarlo.


Una soluzione da valutare per chi possiede una casa di valore, ma dispone di una pensione modesta.
Naturalmente c’è il rovescio della medaglia: alla morte dell’usufruttuario, l’acquirente diventa pieno proprietario e gli eredi non riceveranno più quell’immobile.
Si ottiene liquidità oggi, rinunciando a trasmettere domani la proprietà della casa.
Non è una scelta da prendere alla leggera. Prezzo, fiscalità, spese, eventuali diritti familiari e conseguenze successorie richiedono un’attenta valutazione notarile.
Vendere, adattare o cambiare casa?
Non suggerirei certo di vendere l’abitazione soltanto perché si avvicina la pensione.
Sarebbe una semplificazione piuttosto sciocca.
Ma valutare per tempo un trasferimento o un adeguamento può essere intelligente.
Una casa più piccola, accessibile e vicina a negozi, servizi sanitari e trasporti potrebbe offrire vantaggi superiori a quelli di una grande villa isolata.
E trasferirsi a sessantacinque anni è generalmente meno complicato che doverlo fare d’urgenza a ottantacinque.
Il vero lusso? Restare autonomi
Secondo le previsioni ISTAT, gli ultrasessantacinquenni che vivono soli potrebbero passare da 4,6 milioni nel 2025 a 6,6 milioni nel 2050.
Diventeranno quindi sempre più importanti ascensori, bagni accessibili, illuminazione adeguata e servizi di prossimità.
Non sono capricci tecnologici. Sono investimenti nell’autonomia.
Forse dovremmo aggiungere una domanda quando acquistiamo casa: quanto mi costerà continuare a viverci tra trent’anni?
Perché nella vita lunga il valore di un’abitazione non dipende soltanto da quanto potremo ricavarne vendendola, ma anche da quanto ci costerà conservarla e abitarla.
Ecco una questione sulla quale, contrariamente alle nostre abitudini, sarebbe meglio ragionare prima. Molto prima.
Giulio Valerio Santini
Business Advisor
Fonti
- ISTAT, Condizione abitativa degli anziani – Anno 2023, pubblicato nel febbraio 2026. Consulta il rapporto.
- ISTAT, Previsioni della popolazione residente e delle famiglie – Base 2025. Consulta le previsioni.
- Codice civile, articoli 978 e seguenti (usufrutto), 1004–1005 (spese) e 1014 (estinzione dell’usufrutto).
Nella prossima puntata
Chi si prenderà cura di noi? La bomba economica della non autosufficienza. Badanti, RSA e assistenza domiciliare: quanto potrebbe costare perdere l’autonomia e chi pagherà il conto?
Leggi anche:
Nota di trasparenza link ads, Amazon, eBay e compressore immagini
I link rimandano per vostra comodità a pagine relative a società affiliate. Qualora un lettore decidesse di effettuare un acquisto tramite tale collegamento, il giornale potrebbe ricevere una piccola commissione come affiliato, senza alcun costo aggiuntivo per l’utente. Grazie
Compressore gratuito di immagini: https://www.nationaldailypress.it/compressore-immagini-gratuito-inserire-in-servizi/
AMAZON: https://amzn.to/4tU6brg
EBAY: https://ebay.us/pV4iYd
Trasparenza editoriale
National Daily Press utilizza strumenti di Intelligenza Artificiale come supporto ad alcune attività redazionali. Tutti i contenuti sono sottoposti a revisione, integrazione, verifica delle fonti e controllo editoriale prima della pubblicazione. La responsabilità dei contenuti pubblicati appartiene esclusivamente alla redazione.